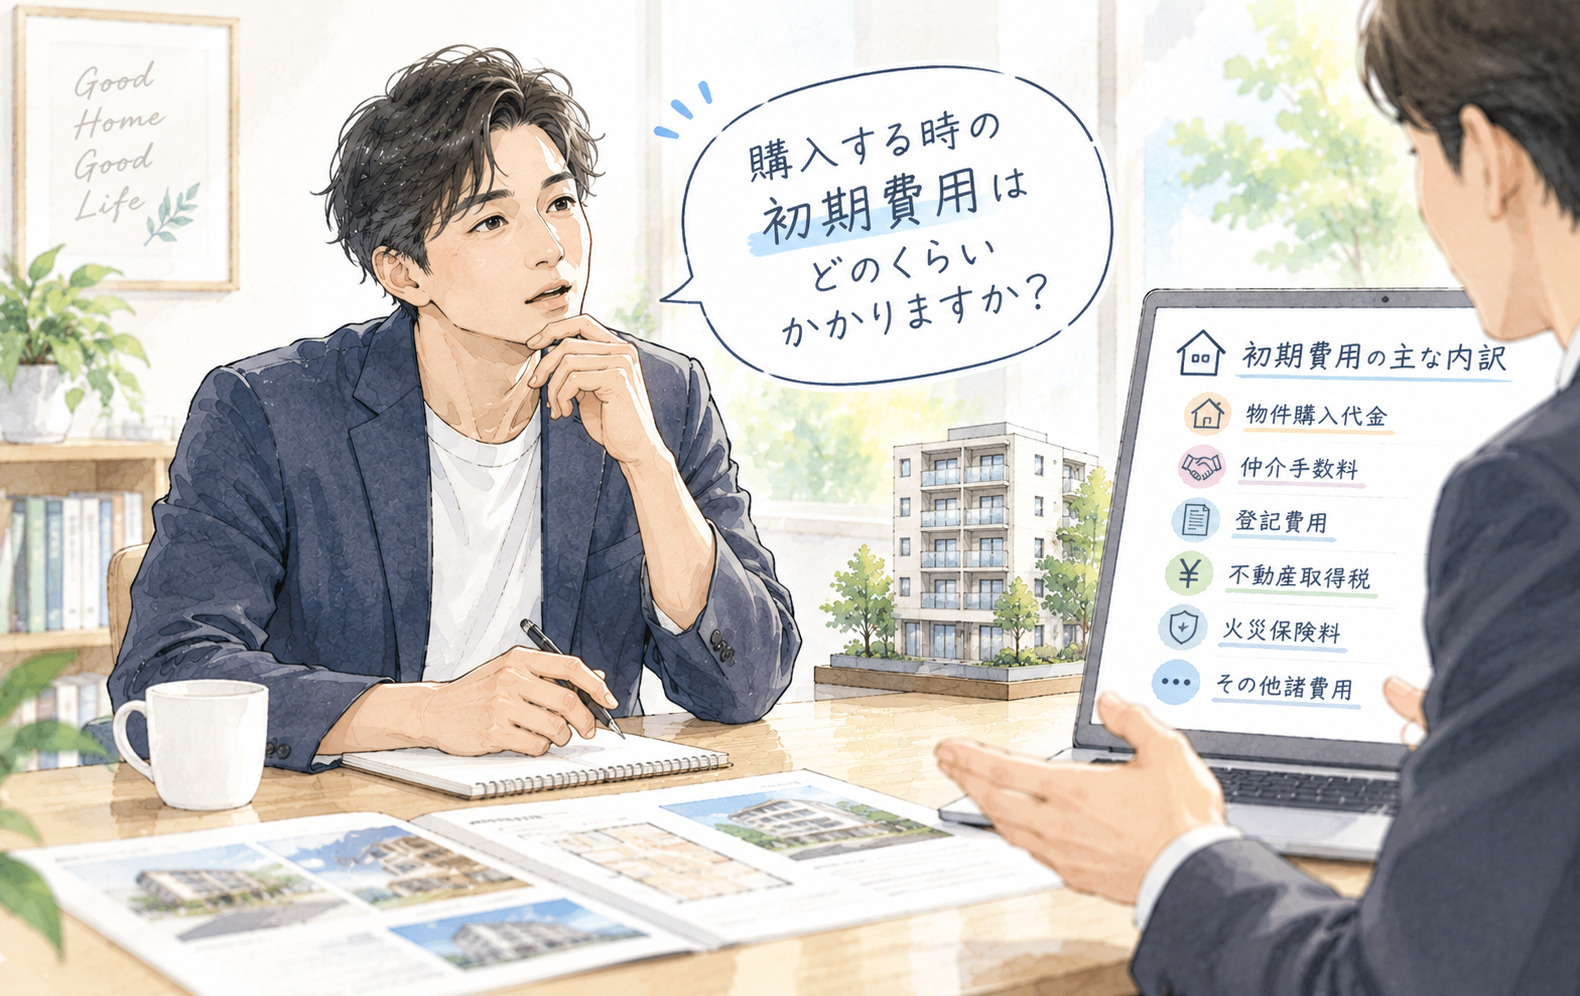
不動産を現金で購入しようと考えた時、多くの方が最初に注目するのは物件代金そのものです。
しかし、実際には物件代金以外にも、さまざまな諸費用を現金で支払う必要があります。
その金額や内容を事前に把握しておかないと、契約直前になって予算を大きく超えてしまうこともあります。
一方で、住宅ローンを利用する場合とは異なり、現金購入だからこそ抑えられる費用もあります。
この違いをきちんと理解しておくことで、無理のない資金計画が立てやすくなります。
そこで本記事では、不動産を現金購入する際の諸費用について、物件代金以外に必要となる代表的な費用と、住宅ローンを利用した場合との比較を交えながら、分かりやすく整理していきます。
現金購入を検討している方が、総額のイメージをつかみやすくなるよう、具体的な考え方の手順も合わせて解説していきます。
現金で不動産購入する際の諸費用の全体像
不動産を現金で購入する場合でも、物件代金だけでなくさまざまな諸費用が必要になります。
代表的なものとして、売買契約書に貼付する印紙税や登記手続きに関わる費用、不動産会社へ支払う仲介手数料などが挙げられます。
これらは契約や所有権移転といった手続きごとに法律や慣行で発生するものであり、現金購入かどうかにかかわらず必要となる費用です。
そのため、物件代金とは別に諸費用の予算枠を用意しておくことが大切です。
また、住宅購入時の諸費用は、物件の条件によっておおまかな目安が示されています。
日本FP協会などの資料では、新築の場合は物件価格のおおよそ3〜7%、中古の場合は6〜10%程度が必要とされています。
複数の金融機関も、新築で3〜5%前後、中古で6〜8%前後を目安として案内しており、一般的にも同様の水準が広く用いられています。
現金購入では住宅ローン関連の費用が不要になる一方で、こうした共通の諸費用は必ず発生する点を押さえておきましょう。
次に、物件の種別による諸費用のかかり方の違いも理解しておく必要があります。
新築か中古かによって、仲介手数料の有無や金額、修繕積立基金などの初期費用の有無が変わることがあり、総額に差が出やすいからです。
また、マンションと一戸建てでは、管理費や修繕積立金といった継続的な費用の扱いが異なり、購入時に精算金としてまとまった額を支払う場面も見られます。
このように、同じ価格帯の物件でも、種別や築年数によって諸費用の構成と負担感が変わる点を意識しておくと安心です。
| 項目 | 内容 | 現金購入との関係 |
|---|---|---|
| 共通して発生する諸費用 | 印紙税や登記費用など | 現金でもローンでも必要 |
| 物件種別で変わる費用 | 仲介手数料や精算金など | 新築中古やマンション戸建てで差 |
| 諸費用総額の目安 | 物件価格の数%〜1割程度 | 総額予算から事前に逆算 |
不動産を現金購入する場合の具体的な諸費用内訳
不動産を現金で購入する場合でも、物件代金とは別に税金としてまとまった現金支出が発生します。
代表的なものとして、売買契約書に貼付する印紙税、所有権移転登記などにかかる登録免許税、取得後に課される不動産取得税が挙げられます。
これらはそれぞれ課税のタイミングや納付方法が異なるため、「いつ」「どの税目で」支払いが必要になるのかを整理しておくことが大切です。
特に不動産取得税は取得から一定期間後に納税通知書が届く仕組みのため、購入時点であらかじめ資金を確保しておくことが重要です。
税金以外にも、所有権移転登記や住所変更登記などを行う際の登録免許税と、専門家に依頼する場合の司法書士報酬が必要になります。
また、引渡し日に応じて売主と日割りで精算する固定資産税や都市計画税も、決済時にまとまった額を現金で支払うのが一般的です。
こうした登記費用や税金精算金は、売買契約から決済日までのあいだに支払い時期が集中しやすいため、決済日に向けて余裕を持った現金を準備しておくことが求められます。
資金計画の段階で、不動産会社や司法書士から見積りを取り、決済日に必要となる総額を具体的に把握しておくと安心です。
さらに、購入時には見落としがちな現金支出も少なくありません。
マンションの場合は管理費や修繕積立金の前払い分や精算金、一戸建てでも自治会費や水道負担金などが必要になることがあります。
このほか、引越し費用や新居に合わせたカーテン・照明などの購入費用も、諸費用とあわせて自己資金から支払う場面が多い費目です。
これらは少額に見えても合計すると負担が大きくなるため、物件代金と主要な税金だけでなく、生活立ち上げにかかる費用まで含めて現金支出を整理しておくことが大切です。
| 費用の種類 | 主な内容 | 支払いの時期 |
|---|---|---|
| 税金関連の費用 | 印紙税・登録免許税・不動産取得税 | 契約時・登記時・取得後 |
| 登記・精算に伴う費用 | 司法書士報酬・固定資産税等日割精算金 | 決済日・引渡し時 |
| その他の現金支出 | 管理費等の精算金・引越し費用 | 決済前後・入居前後 |
現金購入と住宅ローン利用時の諸費用の違い
住宅を購入する際、現金購入か住宅ローン利用かによって発生する諸費用の内容が変わります。
特にローンを利用する場合は、金融機関や保証会社に支払う費用が加わる点が大きな違いです。
全国銀行協会などによると、住宅ローンでは融資事務手数料や保証料、抵当権設定登記に伴う費用が一般的な項目とされています。
まずは、これら「ローン特有の費用」がどのようなものか整理して理解しておくことが大切です。
ローン利用時のみ必要となる費用としては、融資事務手数料、保証会社に支払う保証料、抵当権設定登記に伴う登録免許税や司法書士報酬などがあります。
金融機関の案内では、保証料は融資額や返済期間に応じて決まり、融資額が大きく返済期間が長いほど高額になりやすいと示されています。
また、融資事務手数料は定額型と融資残高に応じて変動するタイプがあり、総額が数十万円規模となることも少なくありません。
これらは現金購入では原則として発生しないため、資金計画上の差になりやすい部分です。
次に、現金購入とローン利用で諸費用全体がどの程度変わるのかを見てみます。
銀行や金融情報サイトの試算では、物件価格に対する諸費用の目安は、新築でおおむね3〜5%、中古で6〜10%前後とされています。
この中には、税金や登記費用に加えてローン諸費用も含まれており、ローンを利用する場合は総額がやや高くなる傾向があります。
一方で、現金購入の場合はローン関連費用が不要となるため、同じ物件でも諸費用の割合が低くなりやすいと考えられます。
ただし、現金購入であっても、印紙税や登録免許税、不動産取得税、所有権移転登記の司法書士報酬などは共通して必要です。
また、固定資産税や都市計画税の精算金、火災保険料、引越し費用なども、支払い方法にかかわらず発生する支出です。
したがって、現金購入で負担が軽くなるのは、あくまでローン特有の費用に限られ、税金や登記関係などの基礎的な諸費用は変わらない点に注意が必要です。
そのうえで、現金購入かローン利用かによる諸費用の違いを比較し、自分に合った資金計画を立てることが重要です。
| 費用区分 | 現金購入時 | 住宅ローン利用時 |
|---|---|---|
| 税金・登記費用 | 印紙税・登録免許税等 | 内容は基本同様 |
| ローン関連費用 | 原則不要 | 保証料・事務手数料等 |
| 諸費用総額の傾向 | 物件価格比やや低め | 物件価格比やや高め |
不動産を現金購入する人の資金計画と注意点
不動産を現金で購入する場合でも、物件代金だけでなく諸費用や購入後の維持費を含めて資金計画を立てることが大切です。
一般的に、新築では物件価格の約3~5%、中古では約6~8%が諸費用の目安とされています。
さらに、国土交通省や金融機関の資料では、頭金や諸費用に加えて、購入後の修繕費や固定資産税など長期的な支出も見込むべきとされています。
こうした費用を踏まえ、自己資金の中から「頭金」「諸費用」「予備資金」を明確に区分しておくことが、安全な資金計画につながります。
次に、生活資金や老後資金を確保しながら現金購入するためには、「今後必要となるお金」と「自由に使えるお金」を切り分けて考えることが重要です。
日本FP協会の教材などでは、住宅購入資金とは別に老後資金などの長期的な備えを確保する必要性が示されており、住宅に資金を集中させ過ぎない姿勢が推奨されています。
また、住宅は取得後も固定資産税や修繕費といった継続的な支出が続くため、購入時に現金を使い切ってしまうと、その後のライフイベントへの対応力が弱くなります。
したがって、現金購入を検討する場合でも、手元に一定の生活防衛資金と老後資金を残したうえで、無理のない自己資金額を決めることが欠かせません。
さらに、諸費用を含めた総予算から購入価格を逆算する方法を取ると、具体的な物件選びがしやすくなります。
日本FP協会の資金計画の資料では、「用意できる住宅資金から諸費用を差し引き、残った金額を買える物件価格の目安とする」という考え方が紹介されており、現金購入にもそのまま応用できます。
例えば、自己資金が2,000万円で諸費用を物件価格の7%と見込む場合、まず生活防衛資金などを差し引き、そのうえで残額から諸費用分を控除して購入可能価格を算出します。
このように、総予算から逆算して上限価格を決めておくことで、気になる物件を見つけた際も資金面で無理がないか冷静に判断しやすくなります。
| 資金区分 | 主な内容 | 考え方のポイント |
|---|---|---|
| 頭金・物件資金 | 物件価格に充てる自己資金 | 諸費用を除いた残りを充当 |
| 諸費用資金 | 税金や登記費用など | 物件価格の数%を目安に準備 |
| 予備・生活資金 | 生活防衛費・老後資金など | 購入後も減らさない前提で確保 |
まとめ
不動産を現金で購入する際は、物件代金以外にかかる諸費用を正しく把握することが重要です。
税金や登記費用だけでなく、精算金や引越し費用など、見落としがちな支出も含めて総額を確認しておきましょう。
また、住宅ローン利用時との諸費用の違いを理解することで、自分に合った資金計画が立てやすくなります。
当社では、現金購入とローン利用の両方を比較しながら、お客様ごとに無理のない予算設定と物件選びを丁寧にお手伝いいたします。
不安や疑問があれば、どうぞお気軽にご相談ください。