マイホーム探しで気に入った物件が見つかったものの、今の価格では手が届きにくく、値下げを待つべきか迷っていませんか。
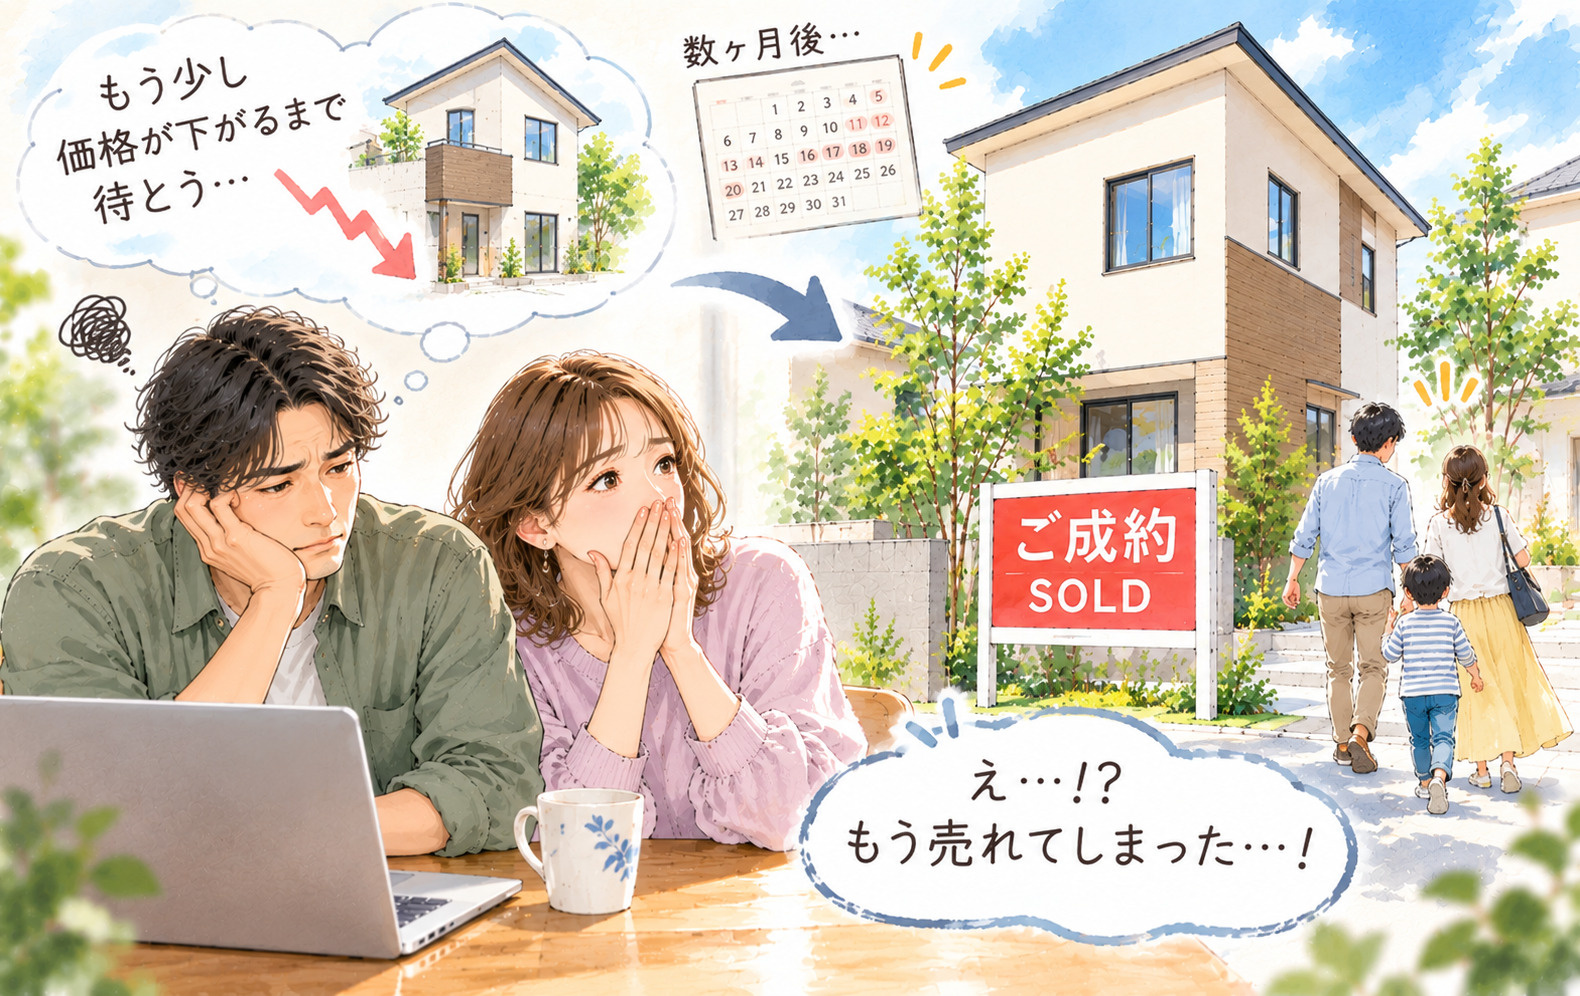
少し待てば安くなるかもしれない一方で、他の人に先に買われて売れてしまう不安もあり、どうするのが1番良いのか判断が難しいと感じる人は多いです。
そこで本記事では、値下げを待つべきか、今動くべきかを考えるための基本的な判断軸や、価格が下がりやすいタイミング、待つことによるリスクと対処法を整理してお伝えします。
読み進めながら、自分の予算や希望条件に照らして考えることで、後悔しないマイホーム購入の進め方が見えてきます。
値下げを待つべきか迷う人の基本判断軸
マイホーム購入では、気に入った物件の「値下げを待つか」「今の価格で申し込むか」という判断が最初の大きな分かれ道になります。
この判断は、物件価格だけでなく、ローン返済の負担、今後の生活設計、家族構成の変化など、複数の要素を踏まえて総合的に考える必要があります。
つまり、「少しでも安く買えれば良い」という視点だけでなく、「その家でどのくらいの期間、どのように暮らすのか」という視点も含めて検討することが大切です。
そのうえで、値下げを待つかどうかは、「時間をかけることで得られる利益」と「今すぐ決めないことで失うかもしれないもの」を比較して考えていきます。
次に整理したいのが、「売れてしまうリスク」と「値下げで得られる金額的メリット」の大きさです。
一般的に、販売開始から一定期間を過ぎても成約に至らない物件は、売主側で価格見直しが検討される場合がありますが、その前に他の購入希望者から申し込みが入り、突然「商談中」や「成約済み」となることもあります。
一方で、仮に数十万円の値下げが実現したとしても、ローン返済期間全体で見た場合の月々返済額の差は、想像しているほど大きくない場合もあります。
したがって、「どの程度の値下げを期待して待っているのか」と「その間に売れてしまう可能性」を、冷静に比較してみることが重要です。
そのうえで、値下げを待つかどうかを考える起点として、「予算」「希望条件」「優先順位」を明確にすることが欠かせません。
まず、無理のない返済計画となる総予算と、自己資金・ローン予定額を具体的な数字で把握しておくことで、「今の価格が自分たちの計画の範囲内かどうか」が判断しやすくなります。
次に、立地や間取り、築年数、日当たりなど、外せない条件と妥協できる条件を整理し、「この物件でなければ満たせない点」がどこにあるのかを言語化してみます。
そして最後に、「価格をどこまで重視するのか」「生活の利便性や通勤時間をどこまで重視するのか」といった優先順位を家族で共有しておくことで、値下げを待つ判断にも一貫性が生まれます。
| 確認すべき項目 | 主な内容 | 判断のポイント |
|---|---|---|
| 総予算と返済計画 | 自己資金額と毎月返済額 | 無理のない支払い水準 |
| 物件の希望条件 | 立地や間取りなど | 絶対条件と妥協点 |
| 家族の優先順位 | 価格と暮らしの質 | 何を最優先するか |
マイホーム価格が下がりやすいタイミングと相場の見方
まず、新築と中古では値下げの入りやすいタイミングが異なることを押さえておくことが大切です。
新築は販売開始から一定期間が過ぎても在庫が残ると、販売側が販売スピードを優先して価格調整を検討する傾向があります。
一方で中古は、売主の買い替え予定や資金計画の事情から、売り出し後の反響が少ない期間が続くと価格を見直すことが多くなります。
また、国土交通省が公表する不動産価格指数や既存住宅販売量指数を見ると、景気や金利動向に応じて成約価格の水準も変化しており、市場全体の流れも価格調整の背景になっています。
次に、今の価格が割高かどうかを判断するには、成約価格に基づく相場を確認することが重要です。
国土交通省の不動産情報ライブラリや、不動産流通機構の成約情報を加工した相場データでは、実際に取引が成立した価格帯が統計として公表されています。
これらの成約価格情報は、広告に掲載される「売出価格」とは異なり、売り手と買い手が合意した水準であるため、現在の市場でどの程度の価格なら成約しているのかを把握しやすい資料です。
検討中の物件と築年数や専有面積、土地面積などの条件をできるだけ近づけて比較し、一定の幅の中に収まっているかどうかを確認することで、価格の妥当性を冷静に見やすくなります。
そして、相場より明らかに高い場合と、おおむね妥当な範囲にある場合とで「値下げを待つ」判断は変わってきます。
相場より高めで、かつ売り出し後の期間が長く反響も少ないようであれば、価格調整の余地がある可能性があり、一定期間待つことや、条件を整理したうえで価格交渉を検討する選択肢があります。
一方で、相場と同程度かそれ以下の価格で、成約件数が増えている局面では、待っている間に他の購入希望者と競合し、売れてしまうリスクも高まります。
このため、単に「下がるかどうか」だけでなく、市場全体の動きと売出期間を踏まえて、自分にとって許容できる待ち期間と優先順位を整理しておくことが、後悔を減らすうえで役立ちます。
| 確認すべき視点 | 新築物件の目安 | 中古物件の目安 |
|---|---|---|
| 販売開始からの期間 | 一定期間在庫が残ると価格調整検討 | 反響が乏しい期間が続くと見直し |
| 相場との比較方法 | 成約価格統計と販売価格の差を確認 | 成約事例と築年数や面積を比較 |
| 値下げを待つ判断 | 相場より高く在庫長期なら待つ余地 | 相場並みで成約増なら早期検討 |
値下げを待つ人が押さえるべきリスクと具体的な対処法
気に入ったマイホームの値下げを待つ場合、「売れてしまうのではないか」という不安と、「もう少し安くなるかもしれない」という期待が常につきまといます。
しかし、待つことには「他の購入希望者に先を越される」「条件の良い物件から売れていき、残りは選択肢が限られる」といった現実的なリスクがあります。
とくに人気のある条件がそろった物件ほど、販売開始から一定期間で成約に至る傾向があるため、「迷っているうちに他の人が決めてしまう」ケースも少なくありません。
そのため、値下げを期待して待つのであれば、同時に「売れてしまう可能性」を受け入れる覚悟が必要です。
また、時間をかけて値下げを待つあいだに、住宅ローン金利や住宅取得に関する税制優遇の内容が変わる可能性にも注意が必要です。
一般的に、金利が上昇すれば、同じ借入額でも総返済額が大きくなり、結果として「価格は下がったが返済総額は増えた」という状況になり得ます。
さらに、住宅ローン減税などの制度は、対象期間や控除率、対象となる住宅の条件などが見直されることがあるため、購入時期によって受けられる恩恵が変わる点も見逃せません。
加えて、時間の経過とともに市場に出ている物件の顔ぶれも変わり、希望条件に合う物件の数が減ってしまうおそれもあります。
では、値下げを待ちながらも後悔を減らすためには、どのように判断すればよいのでしょうか。
まず、「いつまで待つか」という期限を自分なりに決め、その期間内に値下げや条件見直しがなければ「購入するか、きっぱり見送るか」を判断する基準を用意しておくことが大切です。
そのうえで、「本当にこの物件でなければならないのか」「同じ予算で他にどの程度の選択肢があるのか」「金利や制度が変わっても納得できるか」といった点を、あらかじめチェックリストのように書き出して整理しておくと、迷いが少なくなります。
最終的には、「価格の納得感」と「暮らしの満足度」のどちらを優先するかを自分の中で言語化し、その優先順位に沿って決断することが重要です。
| 確認ポイント | 見るべき内容 | 判断の目安 |
|---|---|---|
| 売れてしまうリスク | 販売期間や反響状況 | 問い合わせが多ければ早期成約懸念 |
| 資金計画への影響 | 住宅ローン金利動向 | 金利上昇なら早期検討有利 |
| 制度変更の可能性 | 税制優遇の適用期間 | 終了前なら前倒し検討 |
後悔しないための「一番良い行動パターン」と相談先
まず、値下げを待つ場合と、すぐに動く場合の行動を切り分けて考えることが大切です。
値下げを待つケースでは、あらかじめ「いつまで待つか」と「その期間に何を確認するか」を決めておくと、ずるずる先延ばしにしにくくなります。
一方で、すぐに動くケースでは、支払い可能な予算と生活への影響を具体的に数字で確認しながら、購入後の暮らしをイメージして判断することが重要です。
このように事前に行動パターンを整理しておくと、どちらを選んでも後悔しにくくなります。
次に、気に入った物件については、情報をできるだけ整理して見える化することがおすすめです。
例えば、希望しているエリアや広さ、築年数、周辺環境など、譲れない条件と妥協できる条件を分けて表やメモにまとめると、冷静に比較しやすくなります。
あわせて、毎月のローン返済額や管理費、修繕費などの将来負担も含めて試算し、現在の家計と照らし合わせておくと安心です。
そのうえで、希望条件と価格のずれがどこにあるのかを整理しておくと、価格交渉や条件の見直しがしやすくなります。
さらに、迷いが大きくなってきたときは、どの段階で専門家へ相談するかもあらかじめ考えておくと良いです。
例えば、「購入を検討している物件が絞れた段階」や「値下げを待つかどうかで判断が分かれている段階」を、相談の目安としておく方法があります。
相談では、自分の年収や家計の状況、今後の家族構成の予定などを整理したうえで、無理のない返済計画や購入タイミングについて助言を受けることが大切です。
最後に、他人の成功例や失敗例だけでなく、自分と家族にとって納得できる基準を持つことが、後悔しない判断につながります。
| 場面 | 主な行動手順 | 意識したいポイント |
|---|---|---|
| 値下げを待つ場合 | 待つ期限と確認事項の明確化 | 期間内に情報整理と資金計画 |
| すぐに動く場合 | 返済可能額と生活費の試算 | 購入後の暮らしを具体的に想像 |
| 迷ったときの相談 | 家計状況や希望条件の共有 | 自分に合う判断基準の確認 |
まとめ
マイホームで気に入った物件の値下げを待つかどうかは、「予算」「希望条件」「優先順位」を整理したうえで判断することが大切です。
値下げで得られる数十万円の差より、「立地や間取り、日当たり」など毎日の満足度に直結する条件を優先する方が良いケースも多くあります。
一方で、相場より明らかに高い価格設定なら、期限を決めて値下げを待つ選択も有効です。
迷っている物件があれば、当社では相場の確認や資金計画、価格交渉の進め方まで丁寧にサポートします。
「この物件で本当に良いのか」「いつ動くのが1番良いのか」と不安になったら、ぜひ一度ご相談ください。